
最新10月:利用規約等の改定のお知らせ
各規約・契約書・表示を、現在の運用に合わせて見直しました。2026年10月12日以降のご購入・お申込みには、改定後の内容が適用されます。
コンサルティング契約は、ご契約中のお客様へ、個別にメールでご案内します。
詳細は、下記の各ページをご確認ください。
【商品をご購入のお客様】
☑ 製品・サービスの利用規約
⇒ 詳しくはこちら
☑ デジタルコンテンツの著作権について
⇒ 詳しくはこちら
☑ 特定商取引法に基づく表示
⇒ 詳しくはこちら
☑ 個人情報保護方針
⇒ 詳しくはこちら
【コンサルティングをご利用のお客様】
☑ オンラインコンサルティング業務委託契約書
⇒ 詳しくはこちら
☑ 定額メールコンサルティング業務委託契約書
⇒ 詳しくはこちら
【商社様・広告掲載のお客様】
☑ 商社様経由の取引規約
⇒ 詳しくはこちら
☑ 広告・記事掲載の利用規約
⇒ 詳しくはこちら
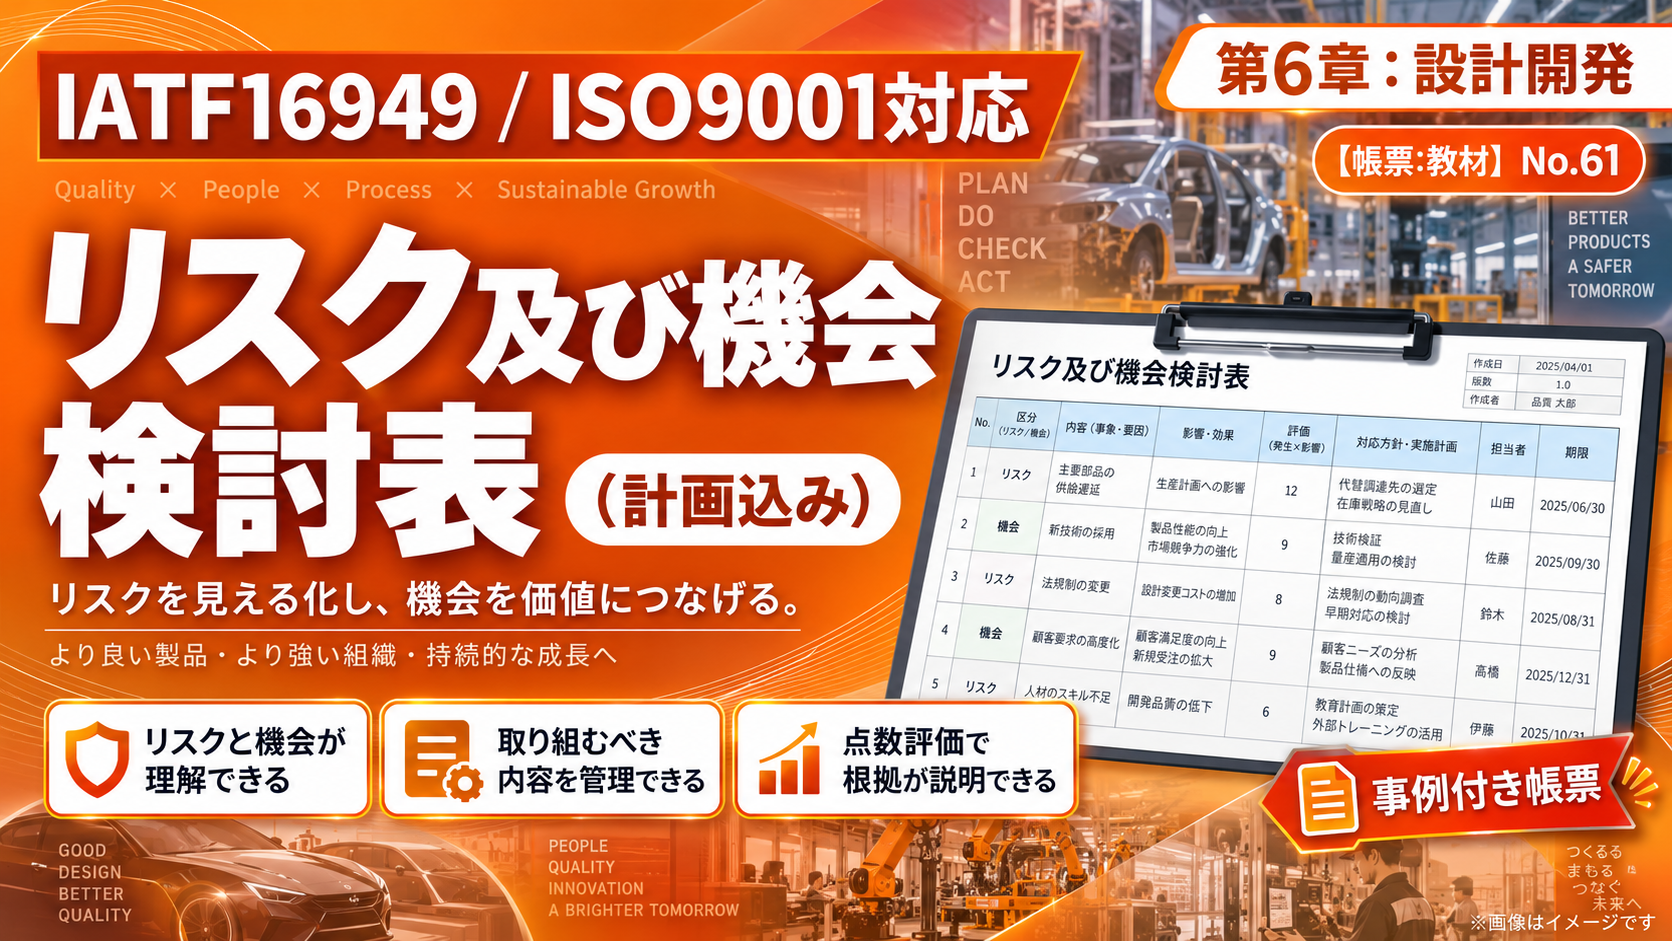
【帳票:教材】No.61_リスク及び機会検討表(計画込み)
¥5,000
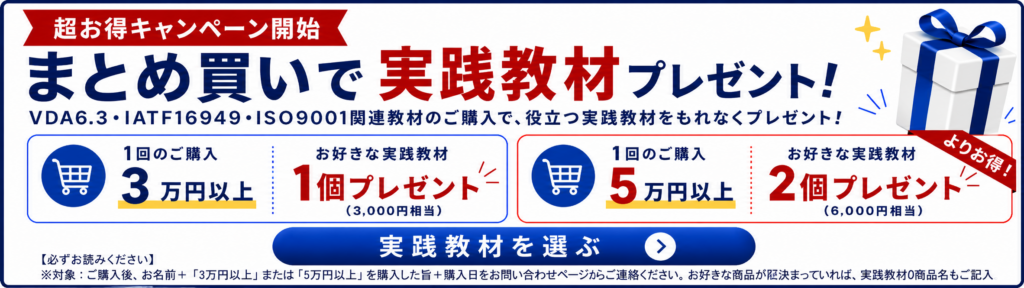
リスク及び機会の一覧表は、ほとんどの会社が持っています。それでもISO9001の審査で6.1が止まるのは「その取組みは有効でしたか。何をもってそう判断しましたか」からです。実施したことと、有効だったかは別の話です。本帳票Ver.3-0は、取組み後の頻度・重大性を入れ直す欄を新設し、有効性の評価をそのまま示せる構成にしました。頻度・重大性の判断基準も明文化。記入事例は1件から12件へ拡充し、2024年改正で追加された4.1の気候変動の考慮にも対応しています。対応の方針(回避・低減・移転・受容・追求)と残留リスクの扱いまで記録でき、IATF16949 6.1.2.1にも使えます。
「その取組み、有効だったとどう判断したのですか」——6.1で最も多い指摘
リスク及び機会の一覧表は、ほとんどの会社が持っています。それでも ISO9001 の審査で 6.1 が止まるのは、表がないからではありません。取り組んだ結果がどうなったのかが、どこにも書かれていないからです。
ISO9001 6.1.2 は、取組みの計画に加えて、その有効性を評価することを求めています。審査員の質問は、だいたいこの順番で降りてきます。
- 「リスク及び機会の一覧を見せてください」
- 「この項目には、どんな取組みをしましたか」
- 「その取組みは有効でしたか。何をもってそう判断しましたか」
3つ目で止まる会社が少なくありません。「実施しました」は報告であって、評価ではありません。実施したことと、有効だったかどうかは別の話です。
本帳票Ver.3-0では、取組み後の頻度と重大性を入れ直す欄を設けました。点数がどう動いたか(あるいは動かなかったか)が残るため、有効性の評価をそのまま示せます。
4.1に「気候変動」を入れていますか
2024年の改正(ISO9001:2015 Amendment 1)により、4.1 の外部・内部の課題を決めるときに、気候変動が関連するかどうかを考慮することが明記されました。4.2 の利害関係者のニーズについても、気候変動に関する要求があり得る旨が追記されています。
これは、環境マネジメントを始めなさいという話ではありません。自社の品質マネジメントシステムに、気候変動が影響するかどうかを検討し、その結果を残しなさいということです。影響しないと判断したなら、それも結論として残せば足ります。
実務で影響が出やすいのは、次のようなところです。
- 豪雨・台風による物流の寸断と、それに伴う納期遅延
- 猛暑による作業環境の悪化と、品質・安全への影響
- 気象条件によるサプライヤの供給停止
- 顧客からの環境関連の要求(調達基準・報告義務)
本帳票では、4.1/4.2 の区分に「⑤気候変動」を独立した選択肢として設け、記入事例の1件目を気候変動による物流寸断にしています。検討した記録として、そのまま使える形にしました。
「機会」は、リスクの裏返しでは足りません
リスク及び機会の表で、最も書きにくいのが「機会」の欄です。多くの表では、リスクの裏返し——「不具合が起きないこと」「納期を守れること」——が書かれています。これは機会ではなく、リスクに対処した結果です。
本帳票の事例では、リスクへの対応が別の利益を生む形で書いています。
- 物流寸断への備えを示せれば、供給の安定性を評価され、新規の引合につながる
- 第2サプライヤを承認済みにしておけば、価格交渉力が生まれ、材料費の低減余地が出る
- 熟練者の暗黙知を文書化する過程で、作業標準の精度が上がり、育成期間が短縮できる
この書き方ができると、リスク及び機会の表が「やらされ仕事の一覧」から「翌年度の計画の材料」に変わります。経営者に報告する内容としても、格段に話しやすくなります。
去年と同じ表になっていませんか
監査する側としてリスク一覧を見るとき、最初に確認するのは前年度の表との差分です。項目がほとんど変わっていない表は、見直していないか、そもそも実績を見ていないかのどちらかです。
リスク一覧が毎年同じになるのは、一般論から書き始めているからです。「自然災害」「人材不足」「原材料価格の高騰」——どの会社にも当てはまる項目は、どの年度にも当てはまります。だから変わりません。
自社の実績から書き始めれば、表は毎年変わります。材料はすでに社内にあります。
- 不適合・是正処置の記録(10.2)
- 顧客からの苦情と顧客満足度の調査結果(9.1.2)
- 手直し・廃棄の実績
- 内部監査で繰り返し出ている指摘(9.2)
- プロセスの監視・測定で、目標に届いていない指標(9.1.1)
これらは別々の帳票に入っているため、リスク一覧を作るときには誰も見ていません。本帳票では、こうした情報源を年1回まとめて棚卸しし、そこから検討表の行を起こすためのシートを用意しました。12件の記入事例のうち5件は、この情報源から起こした行として書いています。
なお IATF16949 をお使いの場合、6.1.2.1 がリスク分析に「リコール・製品監査・市場からの返品と修理・苦情・廃却・手直しからの学習」を含めることを明文で要求しています。本帳票の学習インプット一覧は、この6項目をそのまま項目立てしてあるため、IATFの審査でも同じ1枚で対応できます。
Ver.3-0での改訂内容
- 評価基準と用語の定義を1シートにまとめた:頻度1〜4、重大性1〜4それぞれの判断の目安と、根拠として使える情報を明記しました。自社の規模に合わせて書き換えて使えます。
- 記入事例を1件から12件に増やした:気候変動による物流寸断、単一サプライヤ、手直し工数の増加、廃棄費の増加、顧客評価の悪化、化学物質規制、熟練者の退職、サイバー攻撃、原材料価格の変動、監査指摘の繰り返し、顧客の事業転換、苦情の再発。
- 「対応の方針」欄を新設(回避/低減/移転/受容/追求):対策しないと決めた場合も、「受容した」という判断として記録に残せます。何も書かないのと、受容したと書くのとでは、審査での意味がまったく違います。
- 取組み後の再評価欄を新設:頻度・重大性を入れ直すと、RPNと等級が自動で再判定されます。
- 残留リスクの扱いと見直し時期の欄を新設:下げられないリスクを、どう管理し、いつ見直すかを書きます。
- 学習インプット一覧シートを新設:不適合・苦情・手直し・廃棄・監査指摘などの情報源を年1回棚卸しし、検討表のどの行に反映したかまで残します。
- 等級を自動判定・色分け:高=赤、中=黄、低=緑。
- 取組み運用表の記入例を1件から3件に増やした:未達が出た月と、その理由、打ち手までを収録しています。
- 行数を実用的な数に:検討表 5行 → 18行、運用表 3件 → 6件。
下がらないリスクは、下げずに書いています
12件の事例のうち、対応後も重大性を下げていない行が5件あります。顧客の事業計画、規制の動向、顧客が決める評価——いずれも自社では制御できない事象です。
こうした行で重大性まで下げてしまうと、表の上では改善したことになりますが、実際には何も変わっていません。事例では、頻度だけを下げ、重大性は据え置き、残留リスクの欄に「なぜ下げられないのか」と「どの頻度で見直すのか」を書いています。
審査で説明しやすいのは、むしろこちらです。すべてのリスクが下がっている表のほうが、根拠を聞かれます。
帳票の中身
| ファイル形式 | .xlsx(Excel)/ 全7シート |
|---|---|
| 対応規格・条項 | ISO9001 6.1.1(リスク及び機会の決定)・6.1.2(取組みの計画と有効性の評価) 4.1・4.2 からの展開、9.3(マネジメントレビュー)への接続に対応 ISO9001:2015 Amendment 1(気候変動の考慮)に対応 IATF16949 6.1.2.1(リスク分析)にも対応 |
| シート構成 | 使い方・変更点 / 評価基準・用語の定義 / 検討表(記入用18行)/ 検討表の記入例12件 / 取組み運用表(記入用6件)/ 運用表の記入例3件 / 学習インプット一覧 |
| 検討表の列構成 | 区分(4.1/4.2)/課題・事象/利害関係者/関連する方針/リスク/機会/頻度/重大性/RPN/等級/対応の方針/取組み計画/主管部門/目標時期/対応後の頻度・重大性・RPN・等級/残留リスクの扱いと見直し時期/関連する品質目標・プロセス・文書(全21列) |
| 運用表の構成 | 1件につき6行(目標/実績/上期報告/下期報告/年度報告/次年度の扱い)+ 月次12か月 + 運用管理基準 + 有効性の判定 |
| 自動計算 | RPN(頻度×重大性)と等級を自動判定。高=赤・中=黄・低=緑で自動着色。運用表の取組み計画は検討表と数式で連動 |
| 入力制限 | 頻度・重大性は1〜4の整数のみ。区分と対応の方針は選択式 |
| 記入事例 | 検討表12件/運用表3件/学習インプット一覧6件(すべて記入済み) |
| 更新履歴 | 2026年9月 Ver.3-0(評価基準の定義を新設・事例12件へ・有効性評価に対応)/ Ver.2-0 |
ISO9001とIATF16949、どちらでも使えます
本帳票は ISO9001 6.1 を基準に設計しています。ISO9001 の認証だけをお持ちの企業様は、そのままお使いいただけます。
IATF16949 をお使いの場合は、6.1.2.1 が追加で求めている「過去の実績からの学習」に、学習インプット一覧シートがそのまま対応します。将来 IATF16949 に取り組む予定がある場合も、同じ帳票を使い続けられる構成です。
Ver.2-0をご購入済みの方へ
Ver.3-0 は、シート構成から作り直しています。すでにVer.2-0をお持ちの方は、お問合せよりご連絡ください。
制作者について
本帳票は、審査を受ける側と、監査する側の両方を経験した実務者が設計しています。
- 製造業での品質保証実務 12年以上
- ISO9001・IATF16949 の認証取得プロジェクトの推進責任者として、リスク分析からマネジメントレビューまでを担当
- QMS管理責任者として、年度のリスク及び機会の見直しと経営層への報告を継続して担当
- 内部監査員として、また第二者監査の監査側として、サプライヤ監査を実施
6.1 は、規格の条文が短いわりに、実務での落とし込みが難しい条項です。「何をリスクと呼ぶか」の線引きが会社によって違い、正解が1つではないためです。本帳票では正解を示すのではなく、評価の物差しを先に決めてから書き始めるという順番を、シートの並びで示しています。
なお、当方は訪問型のコンサルティングを行っていません。移動にかかる時間と費用を価格に乗せないためです。
こんな方におすすめです
- リスク及び機会の一覧が、毎年ほとんど同じ内容になっている方
- 取組みの「有効性の評価」を、どう示せばよいか決まっていない方
- 4.1 に気候変動を考慮した記録を、まだ残していない方
- 頻度・重大性の点数の付け方が、人によってばらついている方
- 「機会」の欄に何を書けばよいか毎年悩んでいる方
- これから ISO9001 の認証取得に取り組む方
- ISO9001 は取得済みで、将来 IATF16949 にも取り組む予定のある方
逆に、不適合・苦情・手直し・廃棄の実績が月次でマネジメントレビューへ上がっており、そこからリスク一覧が毎年更新されている企業の場合、本帳票の優先度は高くありません。その段階であれば、表の入れ替えではなく、取組みの有効性をどの指標で判定するかの見直しにコストを振り向けたほうが効果があります。
リスク及び機会は、単体では完結しません
6.1 は、4.1/4.2 を入力として受け取り、品質目標へ展開され、マネジメントレビューで報告されて一巡します。前後がつながっていないと、この表だけが浮きます。
入力側(4.1・4.2 と、実績の記録)
- No.41-1 外部・内部の課題リスト|詳細事例付き— 本帳票の直接の入力。4.1/4.2 で特定した課題が、そのまま検討表のC列に入ります
- No.1023 不適合・是正処置報告書— 10.2。実績からリスクを起こすときの情報源
- No.9121 顧客満足度調査表— 9.1.2。苦情と顧客の評価を拾います
出力側(品質目標とマネジメントレビュー)
- No.522-1 品質方針・品質目標シート— 本表の取組みを品質目標へ展開します
- No.62 品質目標詳細計画— 目標を月次の計画に落とす場合
- No.932 ISO9001版 マネジメントレビュー管理表— 年度報告と有効性の判定の提出先(ISO9001をお使いの方はこちら)
- No.9321 マネジメントレビュー管理表— IATF16949版
まとめて整備したい方
- No.5-004 第4章 帳票5点セット— 4.1/4.2 の側からまとめて整備する場合
- No.5-105 IATF/ISO9001 プロセス定義用帳票3点セット
- No.5-006 IATF16949 第6章 帳票7点セット— IATF16949をお使いの方
学習教材・規定サンプル
- No.3-001 ISO9001学習教材— 規格の全体像から学びたい方
- No.7-005 ISO9001向け QMSギャップ分析表— 認証取得の準備段階の方
- No.6121 リスク分析管理規定(¥15,000)— 本表の運用ルールを規定として文書化する場合
- IATF16949 / ISO9001 審査質問100選 + ベスト回答例(¥25,000)— 審査で何を聞かれるかを先に知りたい方
迷われた場合は、本帳票+ No.41-1 外部・内部の課題リストの2点をおすすめします。4.1/4.2 で課題を特定し、そこから 6.1 のリスクと機会へ展開する——この流れが1本につながると、審査での説明が一度で済みます。2点とも詳細な記入事例が付いています。
帳票だけでは不安な方へ
「自社の課題を、どこまでリスクとして挙げるべきか」「頻度4と3の線引きを、自社ではどこに置くべきか」「気候変動を考慮した結果、影響なしと判断してよいのか」「経営者に何をどう報告すればよいか」——そうした判断は、様式では決まりません。
作成中のリスク一覧をそのまま添付いただいて構いません。完成させてからご相談いただく必要はありません。
- ISO9001 オンラインメール相談プラン(月額 ¥12,000 税別・質問回数無制限)— 1週間の無料お試し期間があります
- IATF16949 オンラインメール相談プラン(月額 ¥20,000 税別)— IATF16949をお使いの方
- 1質問完結プラン(¥3,800〜)— 1つの疑問だけを解消したい方向け
- コンサルティング料金はこちら
- 無料相談はこちら
ご購入について
- お支払い完了後、ダウンロード可能になります。
- 商品は .xlsx形式(Excel)での納品です。
- ダウンロードは1回、10日以内に行ってください。期限を過ぎるとダウンロードできなくなります。
- 請求書・領収書の発行が可能です。→ 発行方法はこちら
- クレジットカード・銀行振込に対応しています。クレジットカードなら即ダウンロード可能です。
- その他お支払い条件をご希望の場合は お問合せ ください。
※ 本帳票は学習用サンプルです。そのまま提出できる完成品ではありません。自社の課題に合わせて内容を作成し、承認を得てご使用ください。
※ 収録している記入事例(企業名・氏名・部門名・顧客名・数値・日付)は、説明のために設定した架空のものです。実在する企業・人物とは関係ありません。
※ 評価基準(頻度・重大性の定義、等級の判定条件)は当方が作成した一例です。自社の事業規模・顧客要求に合わせて定め、文書として維持してください。
※ 規格の条文は転載していません。要求事項の解釈は当方の実務上の理解によるものです。最終的な判断は、規格の正規版および審査機関の見解に従ってください。
※ 顧客が様式や評価方法を指定している場合は、顧客要求が優先します。
 Japanese